創維數字 從機頂盒龍頭到5G+VR智慧家庭終端領軍者,智能網絡設備業務煥然新生
在數字經濟與智慧家庭融合的大潮中,創維數字(000810.SZ)正經歷一場深刻的戰略蛻變。曾經以機頂盒聞名于世的它,如今已成長為涵蓋智能網絡設備、虛擬現實(VR)、超高清視頻以及5G通信的智慧家庭終端平臺型公司。本篇首次覆蓋報告將圍繞其“智能網絡設備”這一核心主線,剖析其如何在傳統業務穩健增長的抓住5G與VR的歷史性機遇,煥然新生。
一、智能網絡設備:從接入端到家庭組網,賦能智慧家庭基石
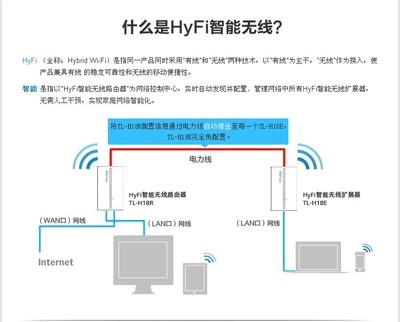
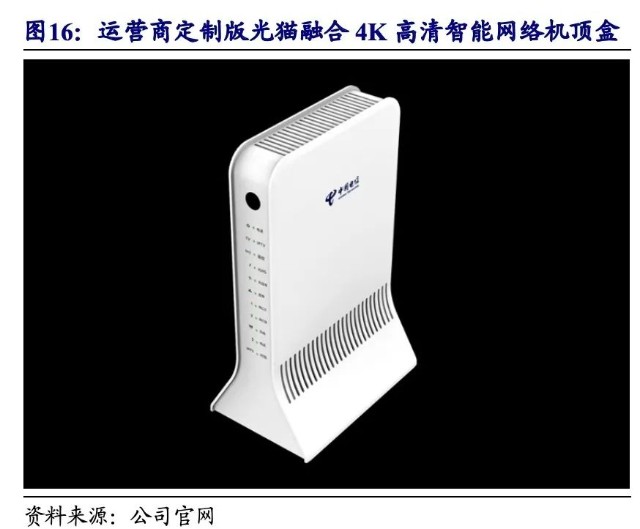
創維數字的智能網絡設備業務涵蓋家庭網關、Wi-Fi 6/7路由器、5G CPE、Mesh組網等產品線。隨著千兆光網和5G網絡的普及,智能組網需求爆發式增長。公司依托多年通信技術積累,已成為國內電信運營商家庭網關的重要供應商之一。其Wi-Fi 6路由器、5G CPE等產品不僅支持高速率、低時延,還搭載自研的智能 QoS 算法與安全防護能力,能夠滿足4K/8K視頻、云游戲、VR等大帶寬應用的需求。
在海外市場,公司智能網絡設備同樣表現出色。通過為海外運營商提供定制化的家庭網關和組網方案,創維數字的海外收入占比持續提升,有效對沖了國內運營商資本開支周期性波動的影響。公司還推出了面向中小企業的5G專網網關和Wi-Fi 7產品,進一步卡位邊緣計算與物聯網入口。
二、5G + VR:從終端到內容的協同布局
創維數字自2016年起深耕VR領域,旗下創維VR已推出多款VR一體機及分體式VR眼鏡,并廣泛應用于教育、醫療、文旅等行業。在5G方面,公司不僅推出了5G CPE、5G工業模組,還積極參與5G+VR的融合方案落地——例如通過5G網絡回傳,將VR內容的時延降低至20ms以內,顯著提升了云VR的體驗。
值得一提的是,公司近期發布的短焦VR一體機Pancake系列,采用了更輕薄的光學設計,結合5G+AICDE(人工智能、物聯網、云計算、大數據、邊緣計算)能力,可應用于全景直播、虛擬社交等場景。公司戰略投資了VR內容平臺,構建“終端+方案+內容”的閉環生態。在華為、Meta等巨頭的引領下,消費級VR有望迎來放量,創維數字憑借穩定的光學色彩方案與運營商渠道,有望國內份額位居前列。
三、龍頭地位的底層邏輯:技術+渠道+成本。創維數字維持智慧家庭終端龍頭地位的支撐要素有三:
- 研發積淀:公司在深圳、北京、武漢等地設有研發中心,掌握網絡協議、音視頻編解碼、光學設計等核心技術,2000余項專利為產品迭代護航。
- 運營商渠道壁壘:公司與中國移動、中國電信、中國聯通以及海外主流運營商保持了十年以上的合作關系,能夠優先獲取集采訂單和候選新技術試點。
- 規模成本優勢:千萬臺級別的年出貨量,使得公司在芯片采購、制造環節具備議價能力,相比中小廠商有著明顯的成本優勢。公司通過自動化產線和供應鏈優化,持續壓低凈利率敏感點的硬件成本,使得智能網絡設備與VR終端在價格上更具競爭力。
四、財務與估值:煥然新生,拐點可期。
2024年以來,公司智能網絡設備收入占比持續提升,毛利率因高附加值產品占比提高而企穩回升。VR業務雖然當前收入基數尚小,但增速超過50%,且與運營商合約訂單帶來顯著的營收增量。從估值角度看,當前股價對應2026年PE已低于可比公司如中興通訊、移遠通信,而VR與5G CPE的成長性尚未被充分定價。隨著國家“雙千兆”政策向縱深推進以及VR內容生態成熟,公司有望在2026-2027年迎來雙輪驅動的業績加速。首次覆蓋,給予“關注”評級(不過標題原文并未給出具體評級,此處不妄加“買入”等評級結論,以中性措辭提示投資價值)。
風險提示:運營商資本開支不及預期;VR消費需求增長緩慢;芯片供應緊缺或漲價;上游原材料價格波動;新客戶開拓不及預期。
創維數字并不僅僅是一家“做電視機頂盒”的公司。在超高清、5G、VR三個價值交匯點上,它正形成從網關到終端,從寬帶接入到沉浸式計算的智能終端矩。智能網絡設備是骨架,VR是眼睛和喉嚨。這樣的四字變化刻畫出的,正是一個老終端豪強的智慧化重生。
如若轉載,請注明出處:http://m.52zikao.cn/product/41.html
更新時間:2026-09-18 05:08:25